
SERIE: GRANDES MARCAS MAESTRAS DEL POSICIONAMIENTO
Continuamos con esta serie de artículos acerca del entramado mundo del posicionamiento de marcas. Historias de grandes marcas, que marcaron un antes y después en su categoría. Desde el relato detrás del icono famoso, su estrategia y posicionamiento para llegar hasta donde llegaron. Esperamos que estas historias sean inspiradoras y una ventana para los emprendedores que desean aprender del mundo empresarial con las enseñanzas de estas grandes marcas.
Hoy reseñamos la historia de Visa, de una tarjeta de papel al imperio global de los pagos digitales.. (Aquí puedes ver toda la serie)
Cada día, millones de transacciones se generan en internet, en tiendas físicas, entre empresas y personas. Algunas se hacen con un clic, otras con un simple gesto del teléfono, y muchas de ellas tienen algo en común: pasan por la red invisible de Visa.
Esta es la historia de cómo una tarjeta de cartón enviada por correo en los años 50 se transformó en el corazón del comercio global.
TAMBIÉN EN DIDI BLOG

Todo empezó con un sobre en Fresno
Era 1958 y en Fresno, California, miles de personas abrían su correspondencia con curiosidad. Dentro del sobre no venía una factura ni una carta familiar, sino una tarjeta de cartón, blanca y azul, que decía: BankAmericard. Sin pedirla, sin firmar nada, más de 60.000 hogares recibieron ese día lo que sería el inicio de una revolución silenciosa: la primera tarjeta de crédito con crédito rotativo de Estados Unidos. El ideólogo de esto fue Joseph P. Williams, un visionario dentro del Bank of America que creía que el crédito podía democratizarse. La idea era simple: permitir que las personas compren ahora y paguen después, en cuotas, algo inédito para su época.
La estrategia fue tan masiva como controvertida. En cuestión de meses, BankAmericard se expandió a otras ciudades californianas como Sacramento, Los Ángeles y San Francisco. Para octubre de ese mismo año, más de 2 millones de personas ya tenían la tarjeta. Fue un éxito y un desastre simultáneo. Los fraudes, la falta de controles y la entrega indiscriminada de crédito generaron millones en pérdidas.
Joseph P. Williams renunció en 1959, pero el experimento había encendido una mecha que ya no se podía apagar.
El caos de las licencias y la aparición de un rebelde: Dee Hock
A inicios de los años 60, Bank of America entendió que su tarjeta necesitaba una estructura más flexible. Comenzó a licenciar el uso de BankAmericard a otros bancos en Estados Unidos y en el extranjero. En Francia se llamó Carte Bleue, en Reino Unido Barclaycard, en Canadá Chargex. Pero con más nombres, también llegó más desorden.
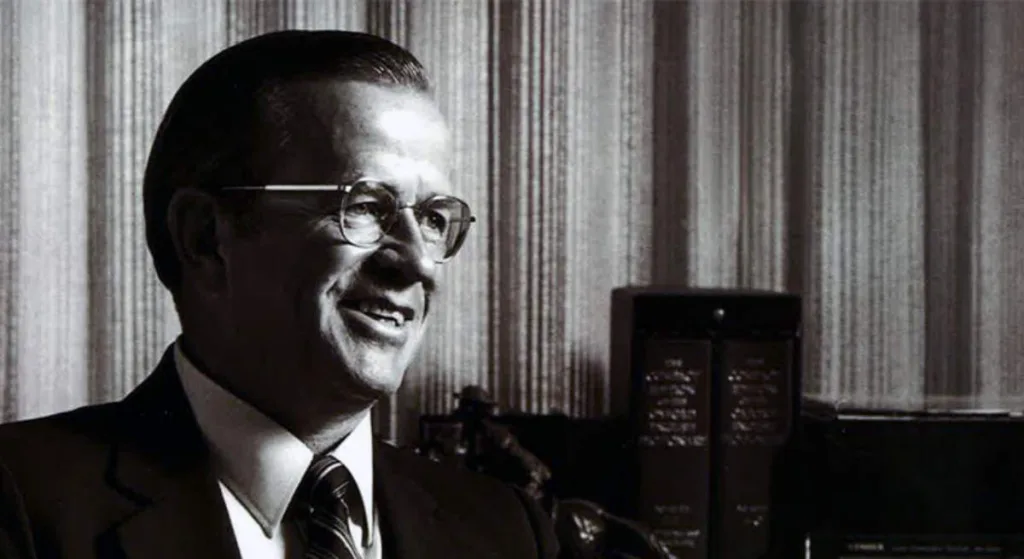
En ese contexto apareció Dee Hock, un joven gerente de banco en Seattle que fue designado para liderar el lanzamiento local de BankAmericard. Rápidamente, notó lo que nadie quería ver: el sistema era un caos, sin reglas claras, con conflictos constantes entre bancos emisores. Hock propuso algo impensado: convertir el sistema en una red independiente, cooperativa, donde todos los bancos tuvieran voz y voto.
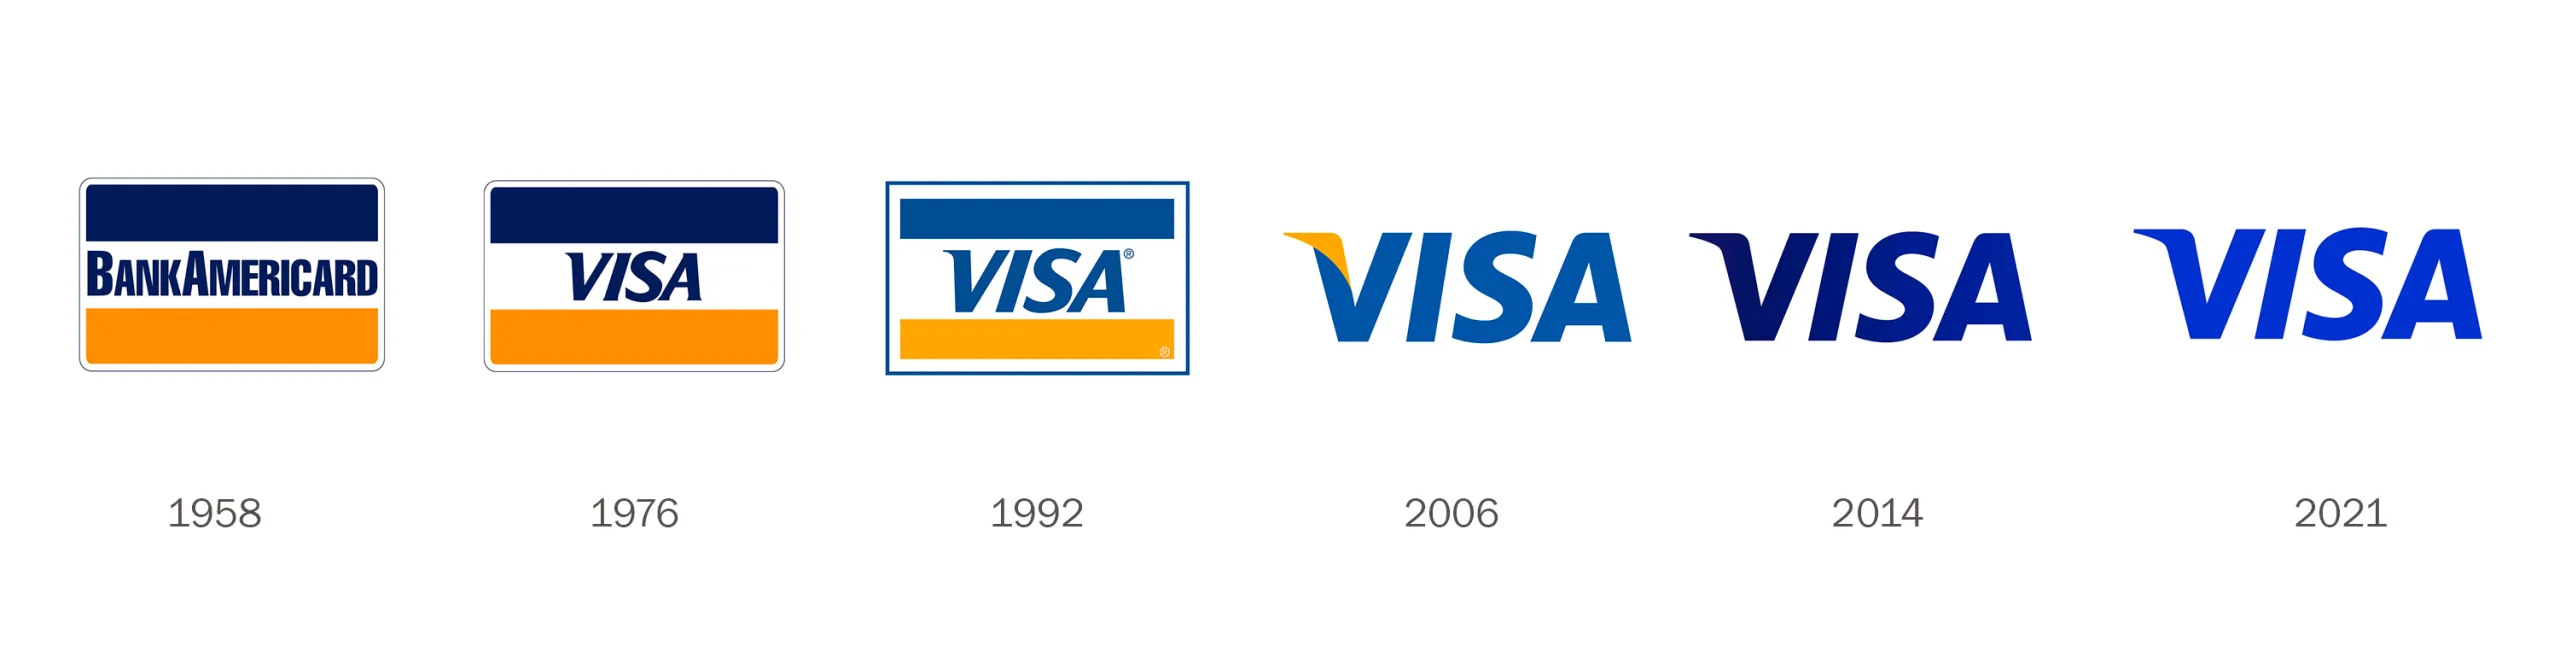
Contra todo pronóstico, en 1970 logró que Bank of America cediera el control del programa. Nació así National BankAmericard Inc. (NBI), una organización sin fines de lucro dirigida por los mismos bancos emisores. En 1974 se creó IBANCO para gestionar las operaciones internacionales. Y en 1976, ocurrió el gran cambio: el nombre BankAmericard desapareció para dar paso a una nueva marca global. Nacía VISA.
La elección del nombre perfecto
La elección del nombre no fue aleatoria. Dee Hock buscaba una palabra corta, fácil de pronunciar en cualquier idioma, y con una connotación de acceso universal. Pensó en visa, como el documento de viaje que te permite cruzar fronteras. Así, VISA se convirtió en un símbolo de movilidad financiera global.
El logo original presentaba franjas azul cielo y doradas. El azul representaba el cielo californiano y el dorado, las dunas del estado dorado. Más allá de su estética, el logotipo se convirtió en una bandera del consumo moderno.
VisaNet y el inicio del dinero digital
Mientras la marca se globalizaba, Visa invertía en lo que sería su mayor fortaleza: la tecnología. En 1973 lanzó VisaNet, la primera red que permitía digitalizar completamente una transacción en tiempo real. Eso significó que los pagos podían aprobarse o rechazarse en segundos, sin margen de error humano.
VisaNet fue el primer paso hacia un mundo sin efectivo. La red procesaba millones de transacciones al día con un nivel de confiabilidad sin precedentes. Esta apuesta temprana por la digitalización le dio a Visa una ventaja competitiva que sus rivales (como Mastercard o American Express) tardarían años en igualar.

Las décadas del crecimiento imparable
En los años 80 y 90, Visa diversificó su portafolio. Lanzó tarjetas de débito, productos premium como Visa Gold y Visa Platinum, y tarjetas prepagadas como Visa TravelMoney. También introdujo innovaciones de seguridad como hologramas y chips EMV.
A fines de los 90, Visa ya estaba en más de 100 países y tenía más de 600 millones de tarjetas activas. Su red era tan robusta que incluso gobiernos y bancos centrales confiaban en ella para administrar subsidios y programas sociales.
2008: La salida a bolsa más grande de la historia en su momento
En 2007, Visa decidió transformarse en una empresa pública. Un año después, realizó su oferta pública inicial (IPO), recaudando 17.9 mil millones de dólares, la más grande de la historia en ese momento. Con ese dinero, Visa aceleró su expansión, invirtió en seguridad, y comenzó a adquirir empresas tecnológicas.
En 2016 completó una de sus jugadas más estratégicas: la adquisición de Visa Europe. Por primera vez, todas las operaciones de Visa en el mundo estaban unificadas bajo una misma estructura corporativa: Visa Inc.
El liderazgo de VISA y su competencia en el mundo
Hoy, Visa procesa más de 233 mil millones de transacciones al año. Está presente en más de 200 países y territorios. Pero ya no se limita a tarjetas físicas. La empresa ha evolucionado hacia los pagos sin contacto, las billeteras digitales, los pagos entre empresas (B2B), los pagos con QR y la tokenización.
Con una cuota de mercado del 61.1% en el volumen global de compras con tarjeta (2024), Visa lidera la industria de pagos electrónicos, muy por delante de Mastercard (25.8%), American Express (11.1%) y Discover (2.0%). Su dominio se explica en gran parte por el efecto red: mientras más consumidores, comerciantes y emisores participan de su sistema, más valioso y funcional se vuelve.
Fuera de China —donde UnionPay domina por razones regulatorias—, Visa y Mastercard representan juntas cerca del 90% de todas las transacciones procesadas a nivel mundial. Sin embargo, la competencia no proviene únicamente de emisores de tarjetas tradicionales. Plataformas como PayPal, Apple Pay, Google Wallet y startups fintech están desafiando el modelo clásico de tarjeta con nuevas experiencias de usuario, opciones de pago BNPL (compra ahora, paga después), y soluciones móviles directas.
Visa también ha incursionado en el mundo de las fintechs, ha invertido en startups de criptomonedas y ha desarrollado herramientas de inteligencia artificial para detectar fraudes en milisegundos. Su producto Visa Direct permite enviar dinero en tiempo real a través de múltiples plataformas, incluso entre países.
Conclusión: la red invisible que sostiene al mundo
La historia de Visa es una historia de innovación, audacia y reinvención. Desde un sobre en Fresno hasta una red global que mueve billones de dólares, su impacto es invisible pero decisivo. Cada vez que pagas con tu teléfono, haces clic para comprar algo o transfieres dinero entre países, probablemente hay una tecnología de Visa detrás.
En un mundo donde lo intangible gana valor, Visa demuestra que el poder real está en conectar. Y lo hace, todos los días, en cada rincón del planeta.
Valor de Marca de VISAPuesto #32 del ranking de Interbrand Best Brands 2024, con una valoración de 21.100 millones de dólares (el Ranking de Kantar 2024 Most Valuable Global Brand ocupa el puesto #7 muy cerca de Apple y Microsoft) |
Si te gustó este contenido, suscríbete a nuestro Newsletter y recibe más artículos como este en tu correo. Es gratis y puedes darte de baja cuando quieras.