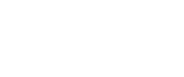

Los permisos de construcción decían marzo de 2026. Esa era la fecha en que Crusoe, la empresa que levanta los edificios del campus de Stargate en Abilene, Texas, debía terminar los edificios 3 y 4 del complejo. Hasta finales de julio de 2026 seguían sin estar en línea. Mientras tanto, a 1.500 kilómetros de distancia, en un pueblo de Indiana de 1.900 habitantes llamado New Carlisle, Amazon y Anthropic ya operaban desde octubre de 2025 un centro de datos de 11.000 millones de dólares con 500.000 chips propios entrenando los modelos Claude.
El proyecto que Donald Trump presentó en la Casa Blanca como «el mayor proyecto de infraestructura de IA de la historia» avanza, pero más lento y más caro que sus rivales. De los 10 gigavatios prometidos para 2029, la capacidad operativa verificable ronda los 0,6 gigavatios, concentrados en Abilene. La cifra crece cada mes y la pregunta ya dejó de ser si Stargate es real. En realidad, la pregunta es si la máquina financiera e industrial que lo sostendrá aguantará hasta que el hardware genere los ingresos que justifiquen la deuda.
Qué es Stargate y por qué exite. Stargate es una red de centros de datos dedicados a inteligencia artificial que OpenAI construye junto a SoftBank, Oracle y el fondo emiratí MGX. Fue anunciada el 21 de enero de 2025 con un compromiso de inversión de hasta 500.000 millones de dólares en 4 años para desplegar 10 gigavatios de capacidad de cómputo en Estados Unidos, con 100.000 millones de despliegue inmediato. Desde septiembre de 2025, «Stargate» designa toda la plataforma de infraestructura de OpenAI, incluidos proyectos en Emiratos Árabes Unidos, Noruega, Reino Unido y Argentina.
Conviene aclarar 2 términos. Un gigavatio (GW) es una unidad de potencia eléctrica: 1 GW alimenta de forma continua a unos 800.000 hogares estadounidenses, según un análisis de medio estadounidense en temas económicos, CNBC, con datos de la Administración de Información Energética de EE. UU. En la industria de centros de datos, la potencia es la medida real del tamaño: más vatios significan más chips funcionando a la vez. Y una GPU (unidad de procesamiento gráfico) es el tipo de chip que domina el entrenamiento de modelos de IA: procesa miles de operaciones matemáticas en paralelo, la tarea central de las redes neuronales. Jensen Huang, director ejecutivo de NVIDIA, estima que 10 GW equivalen a entre 4 y 5 millones de GPUs.
La razón de existir de Stargate es aritmética. Los modelos de OpenAI mejoran, hasta ahora, con más cómputo, más datos y más parámetros. ChatGPT supera los 1000 millones de usuarios semanales. Servir esa demanda y entrenar la siguiente generación de modelos exige una escala de infraestructura que Microsoft Azure, su proveedor histórico, no podía comprometer al ritmo que OpenAI quería. El nombre viene de un uso interno de 2024: Microsoft y OpenAI llamaban «Stargate» a un plan de centro de datos de 100.000 millones de dólares y 5 GW para 2028. La versión de 2025 multiplicó la ambición y cambió a los socios: Microsoft quedó fuera de la propiedad de la nueva entidad, aunque sigue como socio tecnológico y OpenAI le comprometió 250.000 millones de dólares adicionales en servicios de Azure tras la reestructuración de su acuerdo en octubre de 2025.
TAMBIÉN EN DIDI BLOG
La sociedad que casi no funciona. El dato menos conocido de Stargate es que la empresa conjunta anunciada en la Casa Blanca estuvo más de un año prácticamente paralizada. Según una investigación de The Information, citado por TomsHardware, Stargate LLC no había contratado personal ni desarrollado centros de datos propios por disputas entre OpenAI, Oracle y SoftBank sobre quién controlaría los sitios y los sistemas.
OpenAI quería ser dueña de sus centros de datos para asegurar su futuro sin depender de proveedores de nube. SoftBank quería proteger su inversión con activos a su nombre. El resultado fue una serie de acuerdos bilaterales que esquivaron a la sociedad conjunta:
- Oracle y OpenAI firmaron en julio de 2025 un acuerdo para desarrollar hasta 4,5 GW adicionales, una relación comercial que supera los 300.000 millones de dólares en compras de cómputo durante 5 años.
- SoftBank y OpenAI llegaron a un compromiso negociado en Tokio: la filial energética SB Energy es dueña y desarrolladora del campus de 1 GW en Milam County, Texas, mientras OpenAI controla el diseño y firma el arrendamiento de largo plazo.
- Para cubrir el déficit de capacidad, OpenAI cerró acuerdos con competidores directos de sus socios: 38.000 millones de dólares con Amazon Web Services, más contratos con Google Cloud, AMD, Cerebras y CoreWeave.
El medio The Information reportó que OpenAI no alcanzó su meta de asegurar compromisos por 10 GW a través de SoftBank y Oracle antes de fin de 2025, aunque OpenAI sostiene públicamente que superó su compromiso original sumando todos sus acuerdos.
Quién pone el dinero. Para entender la cifra de 500.000 millones de dólares hay verlo como una estructura de financiación por capas, y entender esas capas es entender el riesgo del proyecto.
Capa 1: capital de los socios. Al momento del anuncio, los compromisos iniciales de capital reportados sumaban unos 45.000 millones de dólares: SoftBank y OpenAI con unos 19.000 millones cada una (alrededor del 40% de participación cada una), Oracle y MGX con unos 7.000 millones cada una.
Capa 2: deuda de proyecto. El resto depende de «project finance», la técnica de financiación que se usa en oleoductos y plantas de energía: los bancos prestan contra los contratos de arrendamiento de largo plazo que firman los inquilinos, con aportes de capital de apenas el 10% al 20% del costo total. Bloomberg reportó en febrero de 2025 que SoftBank exploraba un esquema donde los socios aportaran cerca del 10% en capital y el resto viniera de mercados de deuda. En la práctica, JPMorgan otorgó un préstamo de 2.300 millones de dólares para las primeras instalaciones de Abilene en mayo de 2025, con tramos adicionales reportados durante el año.
Capa 3: los fabricantes de chips financian a su cliente. NVIDIA firmó en septiembre de 2025 un memorando para invertir hasta 100.000 millones de dólares en OpenAI, con desembolsos por etapas ligados al despliegue de al menos 10 GW de sistemas NVIDIA. AMD acordó proveer 6 GW de sus GPUs Instinct y entregó a OpenAI una opción de compra de 160 millones de acciones a 0,01 dólares cada una, hasta un 10% de la empresa, condicionada a hitos de despliegue. Broadcom desarrolla junto a OpenAI 10 GW de aceleradores a medida.
Este tercer punto merece prestarle atención. Cuando el proveedor invierte en el cliente para que el cliente le compre chips, los analistas hablan de financiación circular: los ingresos de NVIDIA dependen en parte de dinero que NVIDIA puso. El esquema es legal y tiene precedentes en telecomunicaciones, donde terminó mal en la burbuja de 2000. Que termine igual o distinto depende de si la demanda final de IA es real y sostenida, algo que hoy nadie puede garantizar.
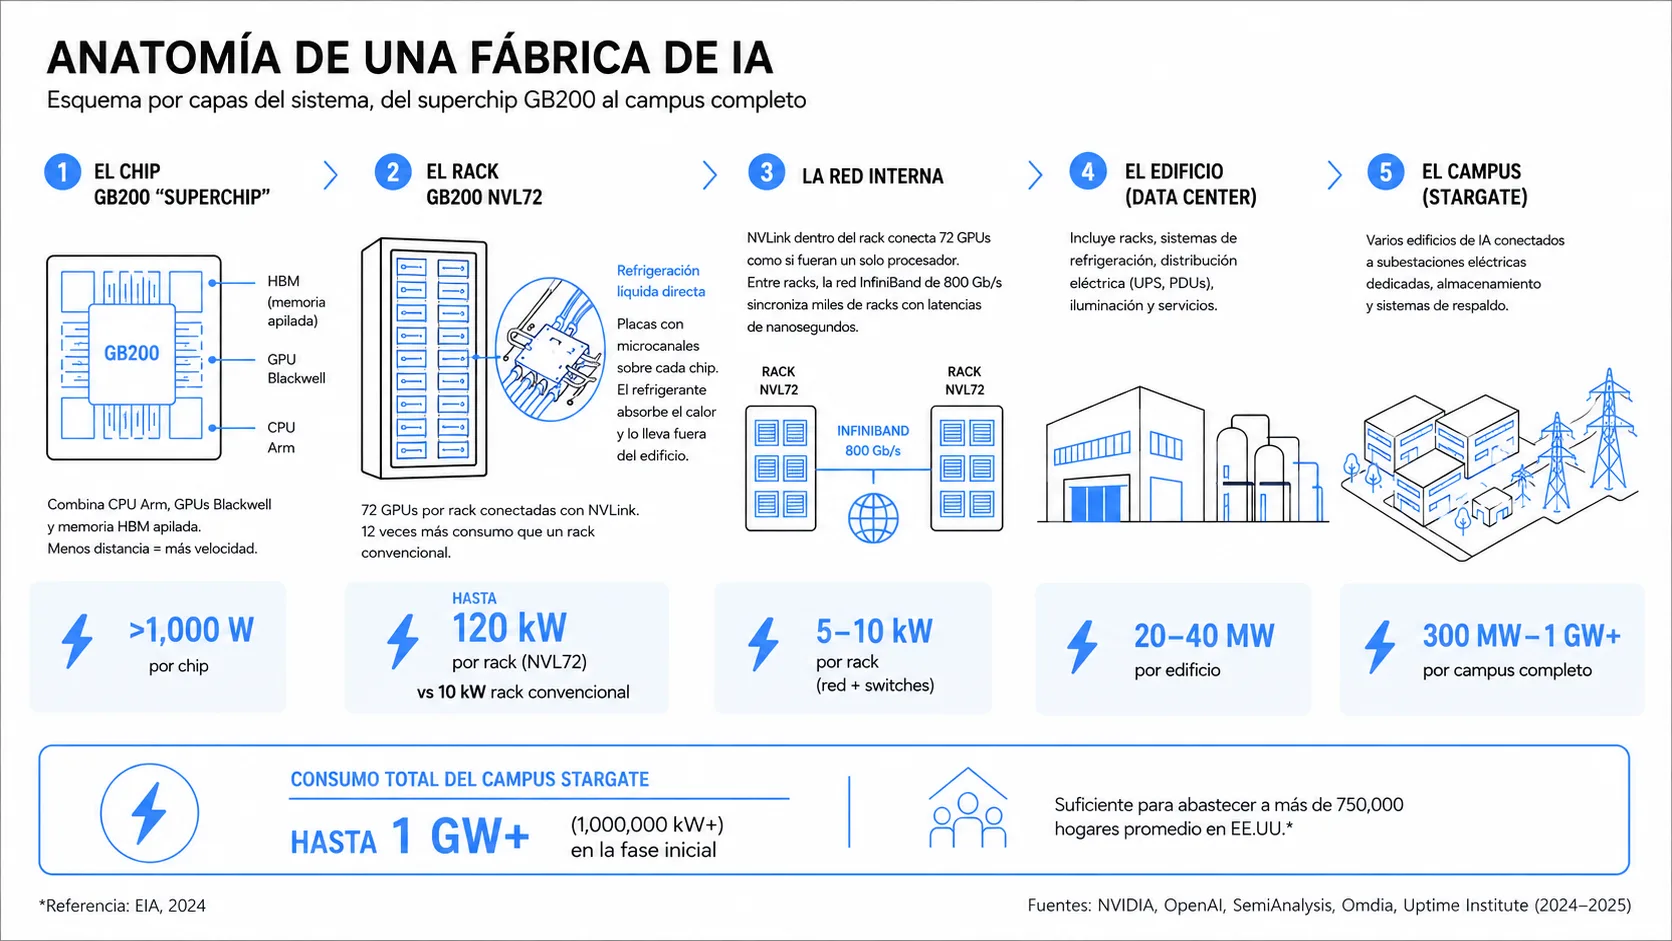
Anatomía de una fabrica de IA. Un centro de datos de Stargate tiene poco que ver con los centros de datos que alojan páginas web o correo corporativo. La diferencia se entiende recorriendo el sistema por capas, desde el chip hasta el edificio.
El chip. La unidad básica en Abilene es el GB200 de NVIDIA, un «superchip» que junta en un mismo módulo procesadores centrales de arquitectura Arm, GPUs de la generación Blackwell y memoria HBM. La HBM (memoria de alto ancho de banda) apila capas de memoria directamente junto al procesador para que los datos viajen milímetros en lugar de centímetros; en el entrenamiento de modelos gigantes, esa distancia es la diferencia entre un chip trabajando y un chip esperando.
El rack. Un armario de servidores convencional consume unos 10 kilovatios. Un rack GB200 NVL72 agrupa 72 GPUs y consume hasta 120 kilovatios, 12 veces más en el mismo espacio físico. A esa densidad, el aire ya no alcanza para enfriar. Por eso los edificios usan refrigeración líquida directa: placas de metal con microcanales atornilladas sobre cada chip, por donde circula refrigerante que absorbe el calor y lo transporta fuera del edificio.
La red interna. Las 72 GPUs de cada rack se comunican mediante NVLink, una interconexión de NVIDIA que les permite compartir memoria y comportarse ante el software casi como un solo procesador gigante. Para conectar miles de racks entre sí, el campus usa redes InfiniBand de 800 gigabits por segundo por puerto, un estándar de interconexión diseñado para que decenas de miles de chips sincronicen sus cálculos con latencias de nanosegundos. Cuando un solo entrenamiento reparte el trabajo entre cientos de miles de GPUs, la red es tan determinante como los chips: si un mensaje llega tarde, todos esperan.
La generación siguiente. Los primeros racks con la arquitectura Vera Rubin, sucesora de Blackwell, están previstos para la segunda mitad de 2026, y con ellos el primer gigavatio del acuerdo entre NVIDIA y OpenAI. En paralelo, OpenAI diseña su propio acelerador de inferencia junto a Broadcom, fabricado por TSMC en proceso de 3 nanómetros, con producción en masa prevista para la segunda mitad de 2026. La inferencia es la fase en que un modelo ya entrenado responde consultas; con cientos de millones de usuarios, es el costo operativo dominante, y un chip propio ajustado a esa tarea reduce la factura que hoy cobra NVIDIA.
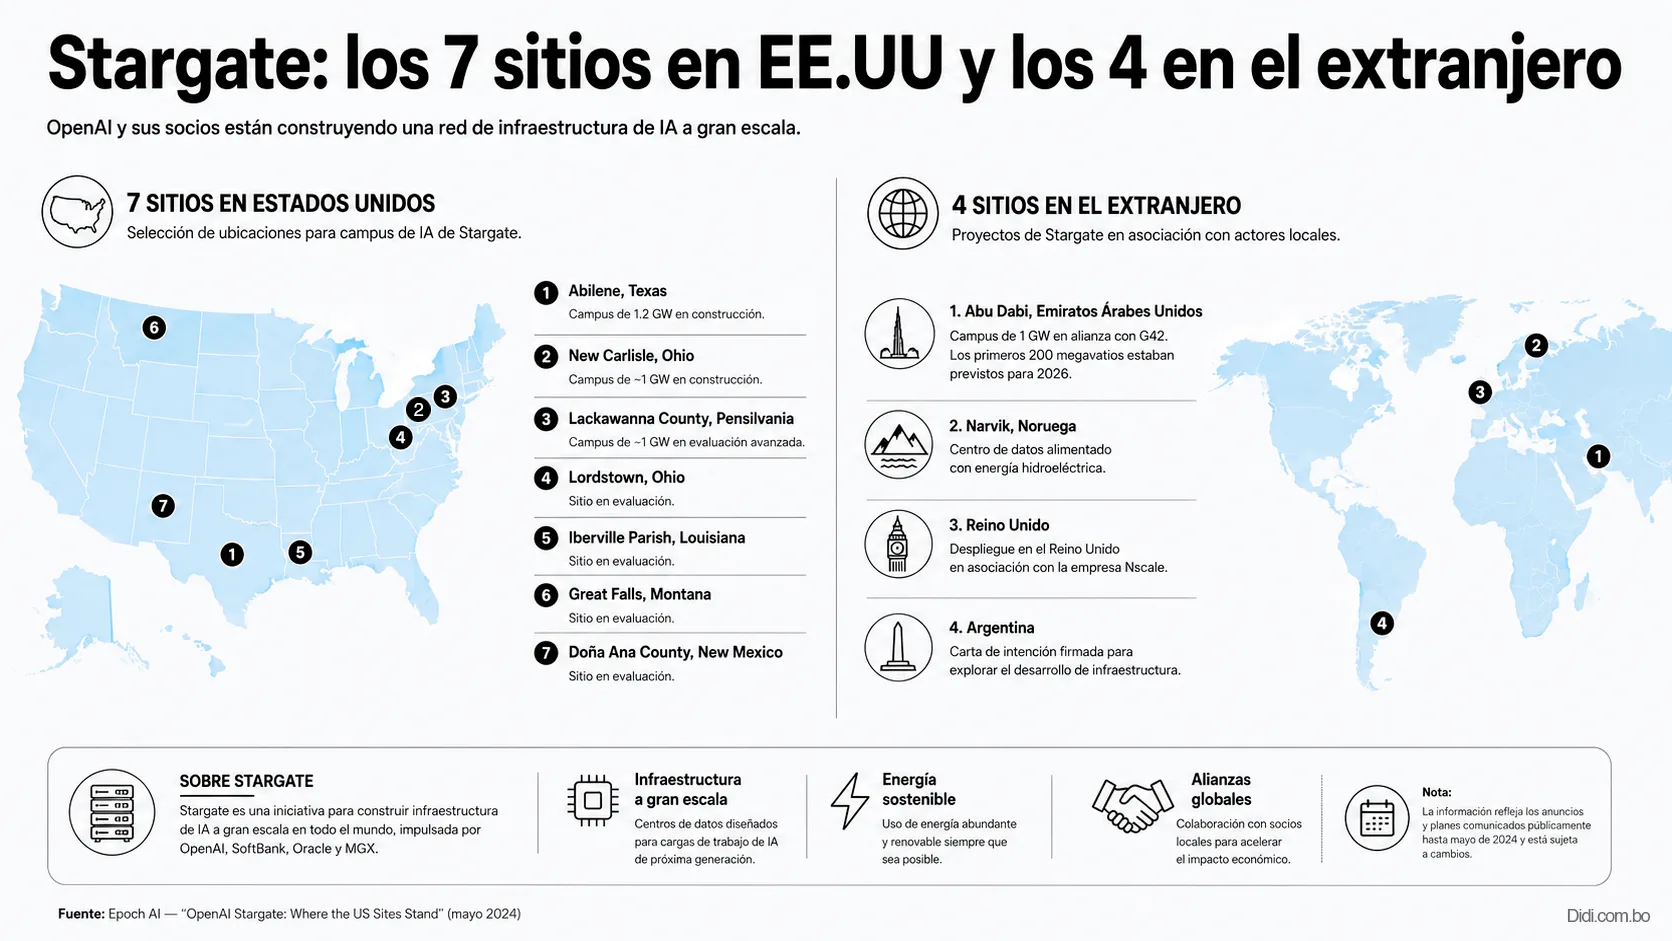
Donde se construye y cuánto existe de verdad. El seguimiento independiente más riguroso del avance físico lo publica Epoch AI, un instituto de investigación que analiza imágenes satelitales de los 7 sitios estadounidenses. Su conclusión, actualizada el 8 de julio de 2026: el proyecto superará los 9 GW hacia 2029, con avance real en todos los sitios, pero con una fracción operativa todavía pequeña.
| Sitio | Desarrollador | Estado a mediados de 2026 | Capacidad proyectada |
|---|---|---|---|
| Abilene, Texas | Crusoe / Oracle | 4 de 8 edificios operativos, unos 0,6 GW; 1,2 GW previstos para el cuarto trimestre de 2026 | 1,2 GW |
| Shackelford County, Texas | Vantage / Oracle | En construcción; primer edificio previsto para fines de 2026 | Campus de 10 edificios |
| Doña Ana County, Nuevo México | Oracle y socios | En construcción | Escala de gigavatio |
| Milam County, Texas | SB Energy (SoftBank) | Obra iniciada en octubre de 2025 | 1 GW, hasta 1,5 GW combinados con Ohio hacia 2027 |
| Lordstown, Ohio | SoftBank / Foxconn | Fábrica de servidores y módulos de centro de datos; obra de datos incipiente | Hasta 0,3 GW |
| Saline Township, Michigan | Related Digital / Oracle | Obra iniciada; inversión de 16.000 millones de dólares en infraestructura | 1 GW |
| Wisconsin (Medio Oeste) | Vantage / Oracle | Anunciado en octubre de 2025 | Por definir |
Fuentes de la tabla: Epoch AI (https://epoch.ai/publications/openai-stargate-where-the-us-sites-stand), OpenAI (https://openai.com/index/five-new-stargate-sites/), CNBC sobre Michigan (https://www.cnbc.com/2026/06/01/stargate-project-michigan-live-updates.html).
Dos detalles del centro en Abilene ilustran cómo se gestiona un proyecto de esta escala. Primero, OpenAI planeaba ampliar el campus a 2,1 GW y dio marcha atrás, redirigiendo esa capacidad a otros sitios; Microsoft se asoció luego con Crusoe -la empresa que construye la infraestructura de estos centros- para un campus adyacente de 900 megavatios. Segundo, la velocidad tuvo un costo: la estrategia de Crusoe de construir mientras diseñaba, descrita por un ingeniero de OpenAI como «definitivamente no barata», logró los primeros 2 edificios en tiempo récord y acumuló retrasos en los siguientes.
Fuera de Estados Unidos, la marca Stargate agrupa proyectos con socios locales: un campus de 1 GW en Abu Dabi con G42, del que los primeros 200 megavatios estaban previstos para 2026; un centro en Narvik, Noruega, alimentado con energía hidroeléctrica; un despliegue en Reino Unido con la empresa Nscale; y una carta de intención en Argentina, que veremos mas en detalle a continuación.
«Stargate Argentina» fue anunciado en octubre de 2025 por el gobierno de Javier Milei: hasta 25.000 millones de dólares para un centro de datos de 500 megavatios en la Patagonia, desarrollado por la firma argentino-estadounidense Sur Energy bajo el régimen de incentivos fiscales RIGI, con OpenAI como comprador principal de la capacidad de cómputo. El documento firmado es una carta de intención, la etapa más preliminar posible de un proyecto. Esto deja ver la forma como OpenAI opera en casi toda la expansión internacional: OpenAI aporta la marca y el compromiso de compra; el capital, el terreno y el riesgo de construcción los ponen otros.
Por qué cuesta medio billón de dólares. Para entender la cifra de 500.000 millones, hay que descomponerlo. Estimaciones de la industria citadas por CNBC sitúan el costo de un centro de datos de 1 GW en unos 50.000 millones de dólares, de los cuales unos 35.000 millones corresponden a chips a precios actuales de NVIDIA. Multiplicado por 10 GW, los chips solo explican la mayor parte del presupuesto. El resto se reparte entre construcción civil, subestaciones eléctricas, transformadores, sistemas de refrigeración, redes y óptica.
Hay un factor que separa a Stargate de cualquier obra pública comparable: la depreciación. Una represa dura 100 años. Un chip de IA queda técnica y económicamente obsoleto en 3 a 5 años, porque cada generación nueva ofrece varias veces más cálculo por vatio y por dólar. Gastar 500.000 millones hasta 2029 implica que buena parte del hardware comprado en 2025 y 2026 deberá reemplazarse dentro de la misma década. Stargate es un gasto operativo gigante disfrazado de obra de infraestructura, y ese detalle define el análisis financiero: la deuda se amortiza contra ingresos futuros de servicios de IA, con un activo que pierde valor más rápido que casi cualquier colateral industrial conocido.
El costo operativo tampoco es menor. Un campus de 1 GW funcionando de forma continua a una tarifa favorable de 0,08 dólares por kilovatio hora gasta más de 600 millones de dólares anuales solo en electricidad. El personal, en cambio, es residual: estas instalaciones funcionan casi sin personal. Los 25.000 empleos que OpenAI promete en sus anuncios corresponden sobre todo a la fase de construcción.
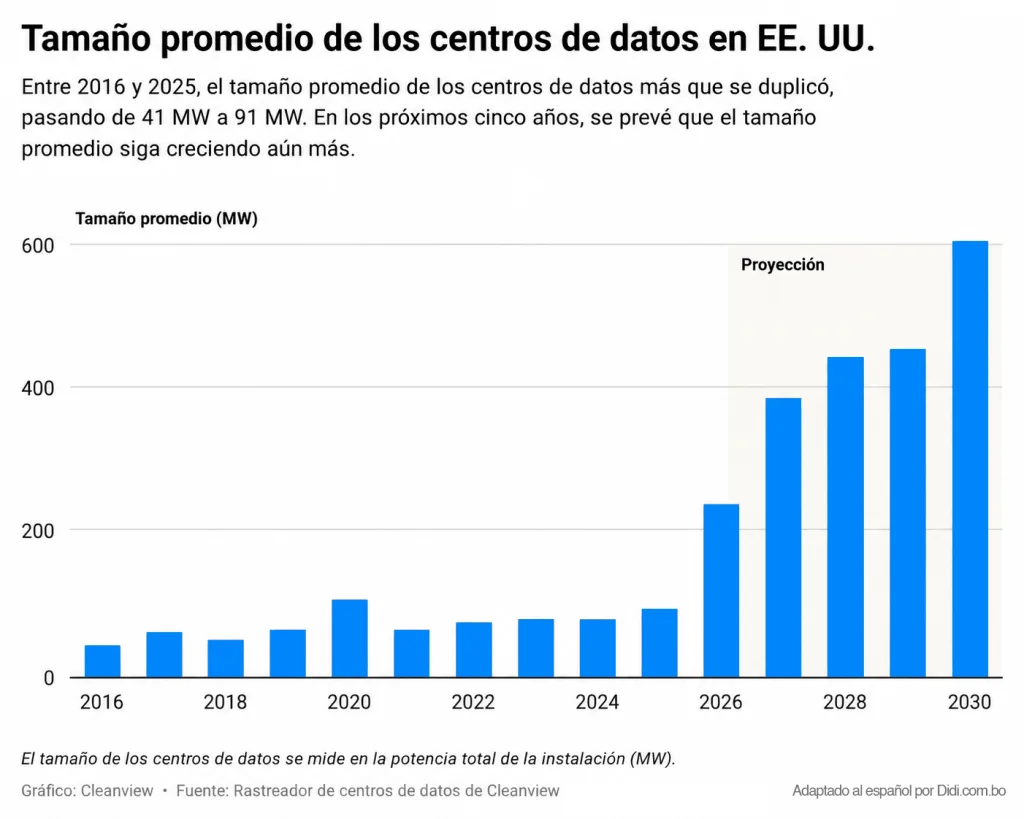
Electricidad y agua: los límites físicos. La red eléctrica estadounidense es el obstáculo más citado por los analistas del sector, y con mucha razón: conectar cargas de gigavatios a redes como la texana ERCOT(que es la encargada de coordinar la generación y el flujo de electricidad dentro del estado) demora años entre estudios de interconexión, obras de transmisión y equipos. Los grandes transformadores de potencia, en particular, tienen plazos de entrega que superan los 2 años según estimaciones de la industria, y sus precios subieron con fuerza desde 2020.
La respuesta de Stargate fue esquivar la fila. Según el análisis de Epoch AI, al menos 3 de los 7 sitios estadounidenses usarán plantas de gas natural en el propio predio para no depender de la conexión a la red; Abilene ya opera con una mezcla de gas en el sitio y red local que incluye energía eólica. La consecuencia ambiental es directa: en el corto plazo, la expansión de la IA estadounidense corre en buena medida sobre combustibles fósiles. Los reactores nucleares modulares que varios socios mencionan como solución de fondo enfrentan plazos regulatorios y de construcción que los desplazan hacia la década de 2030. A comienzos de 2026 no había acuerdos formales de compra de energía nuclear o renovable de gran escala anunciados para los sitios de Stargate.
Los centros de datos tradicionales evaporan agua para disipar calor, con consumos que en instalaciones grandes alcanzan cientos de millones de galones anuales. Al menos 6 de los 7 sitios de Stargate usarán refrigeración líquida de circuito cerrado, que recircula el mismo fluido sin evaporarlo (Epoch AI: https://epoch.ai/publications/openai-stargate-where-the-us-sites-stand). En Michigan, el desarrollador Related Digital afirma que el campus consumirá aproximadamente el agua de un edificio de oficinas típico (CNBC: https://www.cnbc.com/2026/06/01/stargate-project-michigan-live-updates.html). El intercambio existe: el circuito cerrado ahorra agua pero consume más electricidad para mover el calor, lo que agrava el problema original.
(puedes leer mas sobre el tema en el enlace siguiente)
TAMBIÉN EN DIDI BLOG
Los cuellos de botella que el dinero no compra. Aunque la financiación y la energía se resolvieran mañana, la cadena industrial impone sus propios límites.
Empaquetado avanzado. Los chips de IA modernos exigen unir la GPU y la memoria HBM sobre un mismo sustrato con precisión de micras, un proceso llamado CoWoS que domina TSMC en Taiwán. La capacidad mundial de CoWoS está vendida por completo, con plazos de entrega que los análisis del sector sitúan en más de un año, y su expansión requiere fábricas nuevas que tardan años en levantarse. Todo el ecosistema, NVIDIA, AMD y el chip propio de OpenAI incluidos, converge en ese mismo embudo taiwanés.
Memoria HBM. SK Hynix, Samsung y Micron tienen su producción de memoria de alto ancho de banda comprometida con años de anticipación. OpenAI firmó acuerdos con Samsung y SK Hynix para asegurar suministro de la generación HBM4.
Litografía. Las máquinas de litografía ultravioleta extrema de la holandesa ASML son el único equipo capaz de fabricar los transistores de 3 nanómetros que usan estos chips. Cada unidad cuesta cientos de millones de dólares y la producción anual se cuenta en decenas (puedes leer mas a fondo aquí).
La conclusión estratégica es incómoda para EE.UU: el proyecto que debe asegurar la supremacía estadounidense en IA depende de una isla a 130 kilómetros de China continental y de una sola empresa europea. Un conflicto en el estrecho de Taiwán congelaría la renovación de hardware de Stargate, y de toda la industria, sin importar cuánto capital haya disponible.
La competencia no espera. El argumento de venta de Stargate era la velocidad. Los datos de 2026 muestran que sus rivales construyen igual de rápido o más. Veamos este cuadro comparativo:
| Sistema | Operador | Estado a mediados de 2026 | Potencia | Chips |
|---|---|---|---|---|
| Stargate Abilene | Oracle / Crusoe para OpenAI | Parcialmente operativo (~0,6 GW) | 1,2 GW proyectados | ~250.000 equivalentes H100; objetivo ~1 millón |
| Project Rainier, Indiana | Amazon para Anthropic | Operativo desde octubre de 2025; en expansión | 2,2 GW a plena construcción | Más de 500.000 Trainium2 al abrir; 1 millón previstos |
| Colossus, Memphis | xAI | Operativo y en expansión | De 250 MW hacia 1 GW | Más de 200.000 H100/H200 |
| El Capitan | Gobierno de EE. UU. (LLNL) | Operativo | 30 MW | ~44.500 AMD MI300A |
| Frontier | Gobierno de EE. UU. (ORNL) | Operativo | 24,6 MW | ~37.600 AMD MI250X |
Fuentes de la tabla: Epoch AI , CNBC sobre Rainier , Top500 y laboratorios nacionales de EE. UU.
La comparación con los superordenadores públicos dimensiona el salto de escala: El Capitan, la máquina más potente del programa científico estadounidense, costó unos 600 millones de dólares y consume 30 megavatios. Un solo campus de Stargate multiplica esa potencia por 40 y ese costo por más de 50.
La comparación con Project Rainier es especialmente incómoda para OpenAI. Amazon comenzó a construir este proyecto en Indiana en septiembre de 2024 y, para octubre de 2025, el campus ya estaba entrenando modelos de Anthropic con más de 500.000 chips Trainium2, desarrollados por la propia Amazon, sin utilizar GPUs de NVIDIA. Según el informe de Cleanview los retrasos de Crusoe en Abilene hicieron posible que Anthropic y sus socios pusieran en funcionamiento un centro de datos con una capacidad cercana a 1 gigavatio antes que OpenAI. Para OpenAI, que basa buena parte de su discurso ante los inversores en tener una capacidad de cálculo difícil de igualar, esto representa un problema que va más allá de los retrasos técnicos: también afecta a su posición competitiva.
La diferencia es aún más importante por los costos. Anthropic puede entrenar sus modelos utilizando chips diseñados por Amazon, lo que reduce su dependencia de NVIDIA y puede disminuir el costo por chip. OpenAI, en cambio, todavía depende en gran medida de los chips de NVIDIA y recién en 2026 comienza a desplegar su propio acelerador desarrollado junto a Broadcom. La carrera por la IA, por tanto, no se juega únicamente en quién tiene más chips, sino también en quién puede producirlos, desplegarlos y operarlos a menor costo.
Google, por su parte, entrena sus modelos Gemini en clústeres de TPUs propias distribuidos en varios campus, y Meta anunció campus de varios gigavatios para sus modelos Llama. La carrera por construir la infraestructura necesaria para la IA no es exclusiva de OpenAI. Stargate sigue siendo uno de los proyectos más ambiciosos, pero ya no es el único gigante en esta carrera.
Lo confirmado, lo probable, lo exagerado y lo falso
Confirmado. Los sitios existen y avanzan: las imágenes satelitales de Epoch AI muestran obra activa en los 7 emplazamientos estadounidenses. Abilene opera cargas reales de entrenamiento e inferencia sobre Oracle Cloud Infrastructure. Los acuerdos con NVIDIA, AMD, Broadcom, Oracle y AWS están anunciados por las propias empresas.
Probable. Que la capacidad agregada supere los 9 GW hacia 2029, según la proyección de Epoch AI, aunque con retrasos respecto de los cronogramas internos. Que el chip propio de OpenAI entre en producción en la segunda mitad de 2026, como anunciaron OpenAI y Broadcom.
Exagerado. Que «los 500.000 millones estén asegurados». Los compromisos de capital verificables son una fracción; el resto depende de deuda por levantar contra contratos cuyo pagador final, OpenAI, pierde miles de millones de dólares al año. También es exagerado el «10 GW comprometidos antes de fin de 2025»: la meta se cumplió solo sumando acuerdos con proveedores ajenos a la sociedad original.
Falso. Que Stargate sea un único superordenador. Es una red de campus independientes que comparten cliente, software y marca. También es falso que funcione con energía limpia en el corto plazo: al menos 3 sitios dependen de turbinas de gas en el predio.
Tres escenarios
2027: la prueba de fuego operativa. Si los nuevos calendarios se cumplen, para 2027 Abilene debería funcionar a plena capacidad, mientras Milam County y Lordstown podrían sumar hasta 1,5 GW. También deberían estar en producción los primeros sistemas basados en Vera Rubin y los nuevos chips que OpenAI está desarrollando con sus socios. Pero el dato más importante será financiero: ¿los ingresos de OpenAI crecerán lo suficiente para sostener sus enormes compromisos de inversión?Un mal año comercial en 2027 probablemente no detendría las obras que ya están en marcha, pero sí podría hacer que financiar el proyecto sea mucho más caro.
2030: la primera renovación. Para 2030 aparecerá un nuevo problema: parte de los equipos instalados entre 2025 y 2026 comenzará a quedar obsoleta y tendrá que ser reemplazada. Al mismo tiempo, SoftBank y Oracle tendrán que afrontar grandes pagos y nuevas necesidades de financiación. Si para entonces los servicios de IA generan suficiente dinero para cubrir estos costos, Stargate podría consolidarse como la mayor infraestructura privada de computación del mundo y convertirse en un modelo para nuevos proyectos.
Pero si el avance de los modelos de IA se ralentiza o los modelos más baratos reducen los precios, el escenario cambia. Las empresas podrían terminar renegociando sus deudas mientras mantienen instalaciones que valen mucho menos de lo que costaron construir. Algunas señales de ese riesgo ya pueden observarse en el costo de asegurar las deudas de SoftBank y en la disposición de los bancos a seguir financiando nuevas etapas del proyecto.
2035: infraestructura o ruina industrial. En el escenario favorable, los campus de Stargate podrían convertirse en una pieza fundamental de la economía, con nuevas fuentes de energía, incluso pequeños reactores nucleares, y varias generaciones de chips funcionando de manera sucesiva. En el escenario negativo, podrían convertirse en un símbolo del exceso de inversión de esta etapa de la IA. Sería algo parecido a lo ocurrido con gran parte de la infraestructura de fibra óptica construida antes del estallido de las empresas tecnológicas en 2001: una enorme capacidad instalada que durante años valió mucho menos de lo que costó construirla.
Hay, sin embargo, algo que permanece en ambos escenarios: la electricidad, las líneas de transmisión y las subestaciones seguirán existiendo. Irónicamente, la parte menos llamativa del proyecto podría terminar siendo también la más duradera.
Conclusión: qué representa Stargate. Stargate está poniendo a prueba una pregunta fundamental que la industria de la IA evitó durante años: ¿puede la inteligencia artificial generar suficiente dinero para pagar toda la infraestructura que necesita? Los gigavatios de electricidad, las fábricas de chips, los centros de datos y los acuerdos financieros son solo partes de esa pregunta. El verdadero desafío es demostrar que el negocio puede crecer más rápido que el costo de construir y mantenerlo.
Si Stargate cumple sus objetivos, demostraría que una empresa de IA puede construir en apenas cinco años una infraestructura industrial comparable, en escala, con la de compañías energéticas que llevan décadas creciendo. También reforzaría la posición de Estados Unidos como principal centro mundial de desarrollo de IA. Si fracasa, la lección sería igualmente importante: el límite de la IA podría no estar en lo que los modelos pueden hacer, sino en cuánto cuesta producirlos. La posible burbuja no estaría necesariamente en la tecnología, sino en el precio que las empresas están pagando para llevarla a una escala gigantesca.
A mediados de 2026, todavía no existe una respuesta definitiva. Los edificios y las instalaciones son reales, pero también lo son los retrasos, y todavía existe una enorme diferencia entre lo anunciado y lo que realmente está funcionando. Lo que sí está claro es que Stargate ya está cambiando la industria antes de estar terminado. Ha obligado a Amazon, Google, Meta y Anthropic a acelerar sus propios planes, ha convertido la electricidad en uno de los recursos estratégicos de la nueva economía de la IA y ha conectado el futuro financiero de una parte importante del sector tecnológico con una sola pregunta:
¿Puede OpenAI pagar la factura de la inteligencia artificial que está construyendo?
Si te gustó este contenido, suscríbete a nuestro Newsletter y recibe más artículos como este en tu correo. Es gratis y puedes darte de baja cuando quieras.